Domain verpackungsseminar.de kaufen?
Wir ziehen mit dem Projekt
verpackungsseminar.de um.
Sind Sie am Kauf der Domain
verpackungsseminar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verpackungsseminar.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
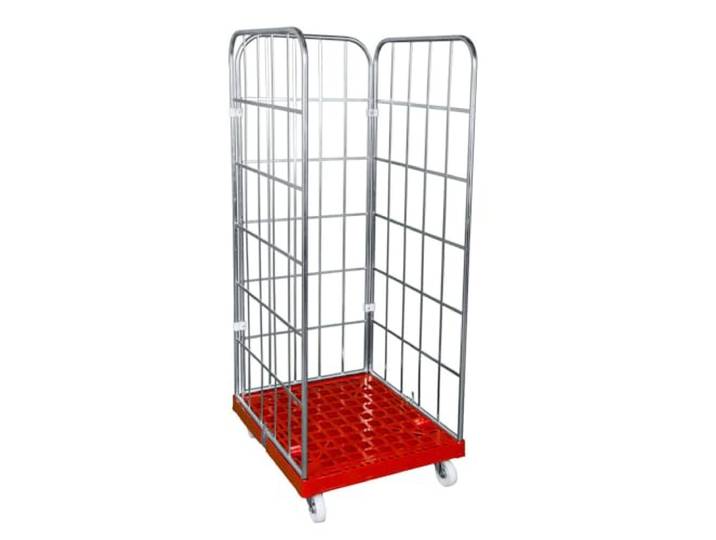
Abrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und LogistikAbrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und Logistik. 3-SEITIGER RUNDUMSCHUTZ: Dank der vier geschlossenen Seitenwände inklusive stabiler Frontwand ist Ihre Ladung während des Transports und der Lagerung optimal vor Stürzen und Stößen geschützt. Die perfekte Sicherheitslösung für empfindliche Güter. HOHE TRAGKRAFT BIS 500 KG: Der robuste Gitterwagen ist mit einer langlebigen HDPE-Kunststoffplatte aus hochwertigem Material ausgestattet. Er trägt zuverlässig schwere Lasten und ist für den intensiven Einsatz in Logistikzentren, Garagen oder Werkstätten konzipiert. EXZELLENTE WENDIGKEIT: Zwei Lenkrollen und zwei Bockrollen aus Polypropylen (PP) mit 108 mm Durchmesser ermöglichen ein präzises Manövrieren. Der Rollwagen bleibt selbst unter voller Beladung leichtgängig und lässt sich mühelos durch enge Arbeitsbereiche steuern. LANGLEBIGE CR3-VERZINKUNG: Die galvanisch verzinkte Oberfläche bietet einen hervorragenden Korrosionsschutz und hohe Widerstandsfähigkeit gegen mechanische Abnutzung. Die massive Rohrrahmen-Konstruktion garantiert maximale Stabilität im täglichen Dauereinsatz. OPTIMALE RAUMNUTZUNG: Mit einer Nutzhöhe von 1650 mm bietet der Rollwagen enormen Stauraum auf einer kompakten Grundfläche von 724 x 815 mm. Er navigiert mühelos durch Standardtüren und schmale Gänge, was die Effizienz Ihres Materialflusses deutlich steigert. Farbe:Blau267,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Solarpanel, flexibles Design, hohe Effizienz, 4 Stück Solarpanelhohe effizienz: genießen sie eine erhöhte energieumwandlungseffizienz mit einer modulleistung von 24%, die ihnen mehr energie für ihre bedürfnisse bietet.leicht und tragbar: das flexible design und die leichte bauweise erleichtern den transport und die installation, ideal für outdoor-aktivitäten oder begrenzte platzverhältnisse.haltbarkeit und zuverlässigkeit: aus hochwertigen materialien gefertigt für eine langlebige leistung, geeignet für verschiedene umweltbedingungen.vielseitige leistungsoptionen: erhältlich in mehreren wattstärken, wodurch es sich für unterschiedliche anwendungen anpassen lässt, von kleinen geräten bis hin zu größeren systemen.einfache einrichtung: der einfache installationsprozess sorgt dafür, dass sie solarenergie schnell nutzen können, ohne professionelle hilfe. Spezifikation: material: monokristallines siliziummaximale leistung: 1000wabmessungen: 975mm x 550mm x 2,5mmanzahl der zellen: 30 zellenmodulwirkungsgrad: 24%spannungsbereich: 16,5v (maximale leistungss436,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandspiegel Funktionalität trifft DesignModerner Wandspiegel mit Metallrahmen – in Gold oder Silber – stilvoll und vielseitig. Dieser moderne Wandspiegel überzeugt durch seine organische Form und hochwertige Verarbeitung. Der edle Metallrahmen ist in goldfarben oder silberfarben beschichtet erh69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Abrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und LogistikAbrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und Logistik. 3-SEITIGER RUNDUMSCHUTZ: Dank der vier geschlossenen Seitenwände inklusive stabiler Frontwand ist Ihre Ladung während des Transports und der Lagerung optimal vor Stürzen und Stößen geschützt. Die perfekte Sicherheitslösung für empfindliche Güter. HOHE TRAGKRAFT BIS 500 KG: Der robuste Gitterwagen ist mit einer langlebigen HDPE-Kunststoffplatte aus hochwertigem Material ausgestattet. Er trägt zuverlässig schwere Lasten und ist für den intensiven Einsatz in Logistikzentren, Garagen oder Werkstätten konzipiert. EXZELLENTE WENDIGKEIT: Zwei Lenkrollen und zwei Bockrollen aus Polypropylen (PP) mit 108 mm Durchmesser ermöglichen ein präzises Manövrieren. Der Rollwagen bleibt selbst unter voller Beladung leichtgängig und lässt sich mühelos durch enge Arbeitsbereiche steuern. LANGLEBIGE CR3-VERZINKUNG: Die galvanisch verzinkte Oberfläche bietet einen hervorragenden Korrosionsschutz und hohe Widerstandsfähigkeit gegen mechanische Abnutzung. Die massive Rohrrahmen-Konstruktion garantiert maximale Stabilität im täglichen Dauereinsatz. OPTIMALE RAUMNUTZUNG: Mit einer Nutzhöhe von 1650 mm bietet der Rollwagen enormen Stauraum auf einer kompakten Grundfläche von 724 x 815 mm. Er navigiert mühelos durch Standardtüren und schmale Gänge, was die Effizienz Ihres Materialflusses deutlich steigert. Farbe:Blau267,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V322,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit im Nonprofit-BereichNachhaltigkeit im Nonprofit-Bereich , Nachhaltigkeitsberichterstattung und EU-Taxonomie an konkreten Beispielen und Tools , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20240415, Redaktion: Bachert, Robert~Thillmann, Sabrina, Seitenzahl/Blattzahl: 288, Keyword: EU; Management; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Nonprofit-Bereich; Nonprofit-Unternehmen, Fachschema: Soziales Engagement~Gemeinnützigkeit~Unternehmensorganisation~Sozialarbeit, Fachkategorie: Gemeinnützige Organisationen (non-profit), Warengruppe: TB/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 146, Höhe: 21, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.